Účty a karty 2026 – srovnání bank, účtů a karet v ČR
Účty na placení
na výplatu, kartu a běžné platbyÚčty pro konkrétní situaci
pro společnou domácnost a peníze v cizí měněSpoření
aby rezerva nežrala inflaceÚvěr k účtu
rezerva, když výplata ještě nepřišlaNa Bonusito.cz srovnáváme devět druhů bankovních produktů: tři typy účtů na placení (osobní, studentský a podnikatelský), dva účty pro konkrétní situaci (účet pro dva a devizový účet), dva způsoby spoření (spořicí účet a termínovaný vklad) a dva úvěry navázané na účet (kreditní kartu a kontokorent). Každá kategorie má vlastní srovnávací tabulku bank v ČR, poplatky a sazby ověřené v cenících k září 2026 a doporučení redakce. Níže najdete rozcestník, rychlou tabulku „co na co“ a odpovědi na otázky, které nám čtenáři píšou nejčastěji.
Studentský účet vede bez poplatku všech 9 srovnaných bank, podnikatelský 9 z 12 účtů. Platí se hlavně výběry z cizích bankomatů, 29 až 49 Kč.
Na klienta a banku, ať jde o běžný, spořicí, nebo termínovaný účet. Garantuje Fond pojištění vkladů.
Kreditní karta má až 55 dní bez úroku. Kontokorent úročí od prvního dne, sazbou zhruba 10 až 22 % ročně.
Studentský účet až 6 000 Kč, podnikatelský až 5 000 Kč, osobní 6× 500 Kč. Vždy jen pro nové klienty a s podmínkami.
Který účet nebo kartu potřebujete?
Produkt vyberte podle situace, ne podle názvu banky: na placení účet, na rezervu spořicí účet, na peníze s termínem termínovaný vklad a na krátkodobý výpadek příjmu kreditní kartu nebo kontokorent. Tabulka shrnuje typické parametry z našich srovnání k září 2026.
| Vaše situace | Co zvolit | Typické parametry 2026 |
|---|---|---|
| Potřebujete účet na výplatu a placení kartou | Osobní účet | vedení 0 Kč u většiny bank, bonus za založení až 6× 500 Kč |
| Je vám 15 až 26 let | Studentský účet | zdarma u 9 z 9 bank, bonus až 6 000 Kč, pozor na tarif po 26 letech |
| Fakturujete na IČO jako OSVČ nebo s.r.o. | Podnikatelský účet | 9 z 12 účtů za 0 Kč, bonus až 5 000 Kč, plátce DPH musí účet zveřejnit |
| Chcete rezervu, ke které se dostanete hned | Spořicí účet | až 4,5 % p.a., banka může sazbu kdykoliv změnit |
| Peníze rok nebo déle nepotřebujete | Termínovaný vklad | 3 až 4,3 % p.a. garantovaně, předčasný výběr se penalizuje |
| Větší nákup, splatíte ho do dvou měsíců | Kreditní karta | až 55 dní bez úroku, po jeho skončení zhruba 20 až 30 % ročně |
| Pár dní před výplatou vám chybí peníze | Kontokorent | úrok cca 10 až 22 % p.a. jen za dny v mínusu, na měsíce se nehodí |
Jak vybíráme a hodnotíme účty a karty
Bonusito.cz není zprostředkovatel žádné banky, jsme nezávislý recenzní portál. Čísla opisujeme z ceníků, produktových stránek a pravidel akcí bank, u každého srovnání uvádíme datum ověření. Každý produkt hodnotíme podle čtyř kritérií:
Průvodci a návody k účtům
Srovnání vám řekne, který účet vybrat. Průvodci vysvětlují, co dělat potom: jak účet založit a nastavit pravidelné platby, jak správně zadat IBAN, jak si účet a kartu uhlídat před podvodníky, co dělat při ztrátě karty a jak účet bez komplikací zrušit.
Jak založit bankovní účet: postup online i na pobočce
Trvalý příkaz a inkaso: jak je nastavit, změnit a zrušit
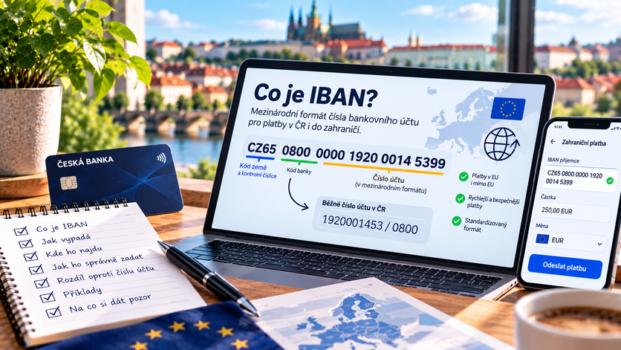
Co je IBAN a jak správně zadat číslo účtu
Bezkontaktní platba: limity, bezpečnost a jak funguje
Bezpečnost bankovního účtu: jak se bránit podvodům
Jak zablokovat kartu: krok za krokem u 10 bank
Jak zrušit bankovní účet: postup u 15 bank
Nejčastější otázky o účtech a kartách
Záleží na tom, k čemu účet potřebujete. Pro běžné placení vychází v našem srovnání osobních účtů nejlépe Raiffeisenbank s bonusem 6× 500 Kč a výběry zdarma z jakéhokoliv bankomatu, těsně za ní mBank. Studentům od 18 do 26 let doporučujeme AKTIVNÍ účet pro plnoleté studenty od Raiffeisenbank, podnikatelům CHYTRÝ účet pro podnikatele od Raiffeisenbank nebo mBank mKonto Business.
Ze spořicího účtu můžete peníze kdykoliv vybrat bez sankce, banka ale může úrokovou sazbu kdykoliv změnit. Termínovaný vklad zafixuje sazbu na celou sjednanou dobu, peníze ale zůstávají vázané a předčasný výběr obvykle znamená ztrátu úroku nebo poplatek.
Na plánovaný větší nákup, který stihnete splatit do 45 až 55 dnů, je levnější kreditní karta, protože v bezúročném období neplatíte žádný úrok. Kontokorent úročí dluh od prvního dne sazbou zhruba 10 až 22 % ročně, zato funguje automaticky jako rezerva přímo na běžném účtu. Hodí se na pár dní před výplatou, ne na měsíce.
Samostatný studentský účet si v Česku založíte nejdřív v 15 letech. Online bez rodiče to jde jen u Komerční banky, ostatní banky chtějí u 15–17letých zákonného zástupce nebo návštěvu pobočky. Česká spořitelna a ČSOB nabízejí studentský účet až od 18 let. Zvýhodnění obvykle končí v 26 letech.
Zákon to neukládá. Obchodní podmínky řady bank ale nedovolují používat osobní účet k podnikání a plátci DPH musí každý účet používaný k podnikání oznámit finančnímu úřadu. V září 2026 je 9 z 12 srovnaných podnikatelských účtů zdarma bez podmínek, takže oddělit soukromé a firemní peníze nic nestojí.
U většiny moderních bank ano, někdy ale jen při splnění podmínky, například minimálního obratu nebo počtu plateb kartou. Studentský účet vede zdarma všech 9 srovnaných bank, u podnikatelských účtů je to 9 z 12. Nejčastější skrytý poplatek je výběr z cizího bankomatu, typicky 29 až 49 Kč.
Ano. Vklady u bank a spořitelních družstev s licencí ČNB jsou ze zákona pojištěné do výše 100 000 eur na jednoho klienta u jedné banky prostřednictvím Fondu pojištění vkladů, ať jde o běžný, spořicí, nebo termínovaný účet. Vklady podnikatele na IČO se posuzují zvlášť.
Většině lidí stačí dva až tři: osobní účet na výplatu a placení, spořicí účet na rezervu ve výši tří až šesti měsíčních výdajů a případně termínovaný vklad na peníze s jasným termínem. Kdo podniká, přidá podnikatelský účet. Každý může být u jiné banky a přechod mezi bankami je zdarma.
Bonusito.cz je nezávislý recenzní portál. Účty a karty porovnáváme podle poplatků, úročení, bonusů, kvality mobilní aplikace a recenzí klientů, údaje ověřujeme v cenících a na webech bank. Část produktů je prezentována přes partnerské odkazy, to ale nemá vliv na pořadí ani hodnocení.
Informace jsou aktualizovány k 28. 9. 2026. Konkrétní čísla a zdroje ke každé bance najdete na příslušné podstránce. Před založením účtu nebo sjednáním úvěru vždy ověřte aktuální podmínky přímo u banky.
Tento přehled má informační charakter a nepředstavuje finanční poradenství. Obsah zpracovala redakce Bonusito.cz na základě veřejně dostupných informací. Podmínky bank se mohou měnit, před uzavřením smlouvy vždy ověřujte aktuální podmínky přímo u poskytovatele. Některé odkazy jsou partnerské – více v naší politice monetizace.
