Úroková kalkulačka
Spočítejte si výnos z úspor, vkladu nebo investice – okamžitě, zdarma
| Rok | Vklad | Úroky v roce | Úroky celkem | Hodnota |
|---|
Výsledky jsou orientační a nezohledňují zdanění výnosů (15% srážková daň z úroků v ČR), inflaci ani poplatky. Kalkulačka slouží pouze pro informační účely.
Co je úroková kalkulačka a jak funguje
Úroková kalkulačka je online nástroj, který na základě tří vstupních hodnot – počátečního vkladu, úrokové sazby a doby – spočítá přesný výnos nebo náklad z úroků. Výsledek dostanete okamžitě, bez nutnosti počítat ručně.
Kalkulačka zvládne tři odlišné situace:
- Výpočet úroků ze spoření a vkladů – kolik vydělá váš vklad na spořicím účtu nebo termínovaném vkladu
- Výpočet úroků z půjčky a úvěru – kolik celkem zaplatíte na úrocích za spotřebitelský úvěr nebo kreditní kartu
- Měsíční spoření s pravidelným příspěvkem – kolik nastřádáte, pokud každý měsíc přidáte pevnou částku
Jednoduchý úrok: vzorec, příklad, kdy se používá
Jednoduchý úrok se počítá vždy pouze z původní jistiny – úroky se nepřipočítávají zpět k základu a v dalším období nevydělávají. Používá se nejčastěji u krátkodobých půjček, kontokorentů a některých spořicích produktů.
kde: Ú = celkové úroky · P = jistina · r = roční úroková sazba · t = doba v letech
| Produkt | Typ úroku | Poznámka |
|---|---|---|
| Spořicí účet | Složený (měsíčně) | Úroky se připisují a dále vydělávají |
| Termínovaný vklad | Jednoduchý nebo složený | Záleží na podmínkách |
| Spotřebitelský úvěr | Složený (anuitní) | Viz RPSN |
| Kontokorent | Jednoduchý (denní) | Denní sazba z čerpané částky |
| Kreditní karta | Složený | Vysoké sazby, rychlý nárůst dluhu |
Složený úrok: vzorec, příklad a proč je výkonnější
Složený úrok funguje tak, že úroky z předchozího období se přidají k jistině a v dalším období samy vydělávají úroky. Tento efekt způsobuje exponenciální růst vkladu – základní princip dlouhodobého spoření.
kde: FV = budoucí hodnota · P = počáteční vklad · r = roční úrok · n = počet kapitalizačních období · t = roky
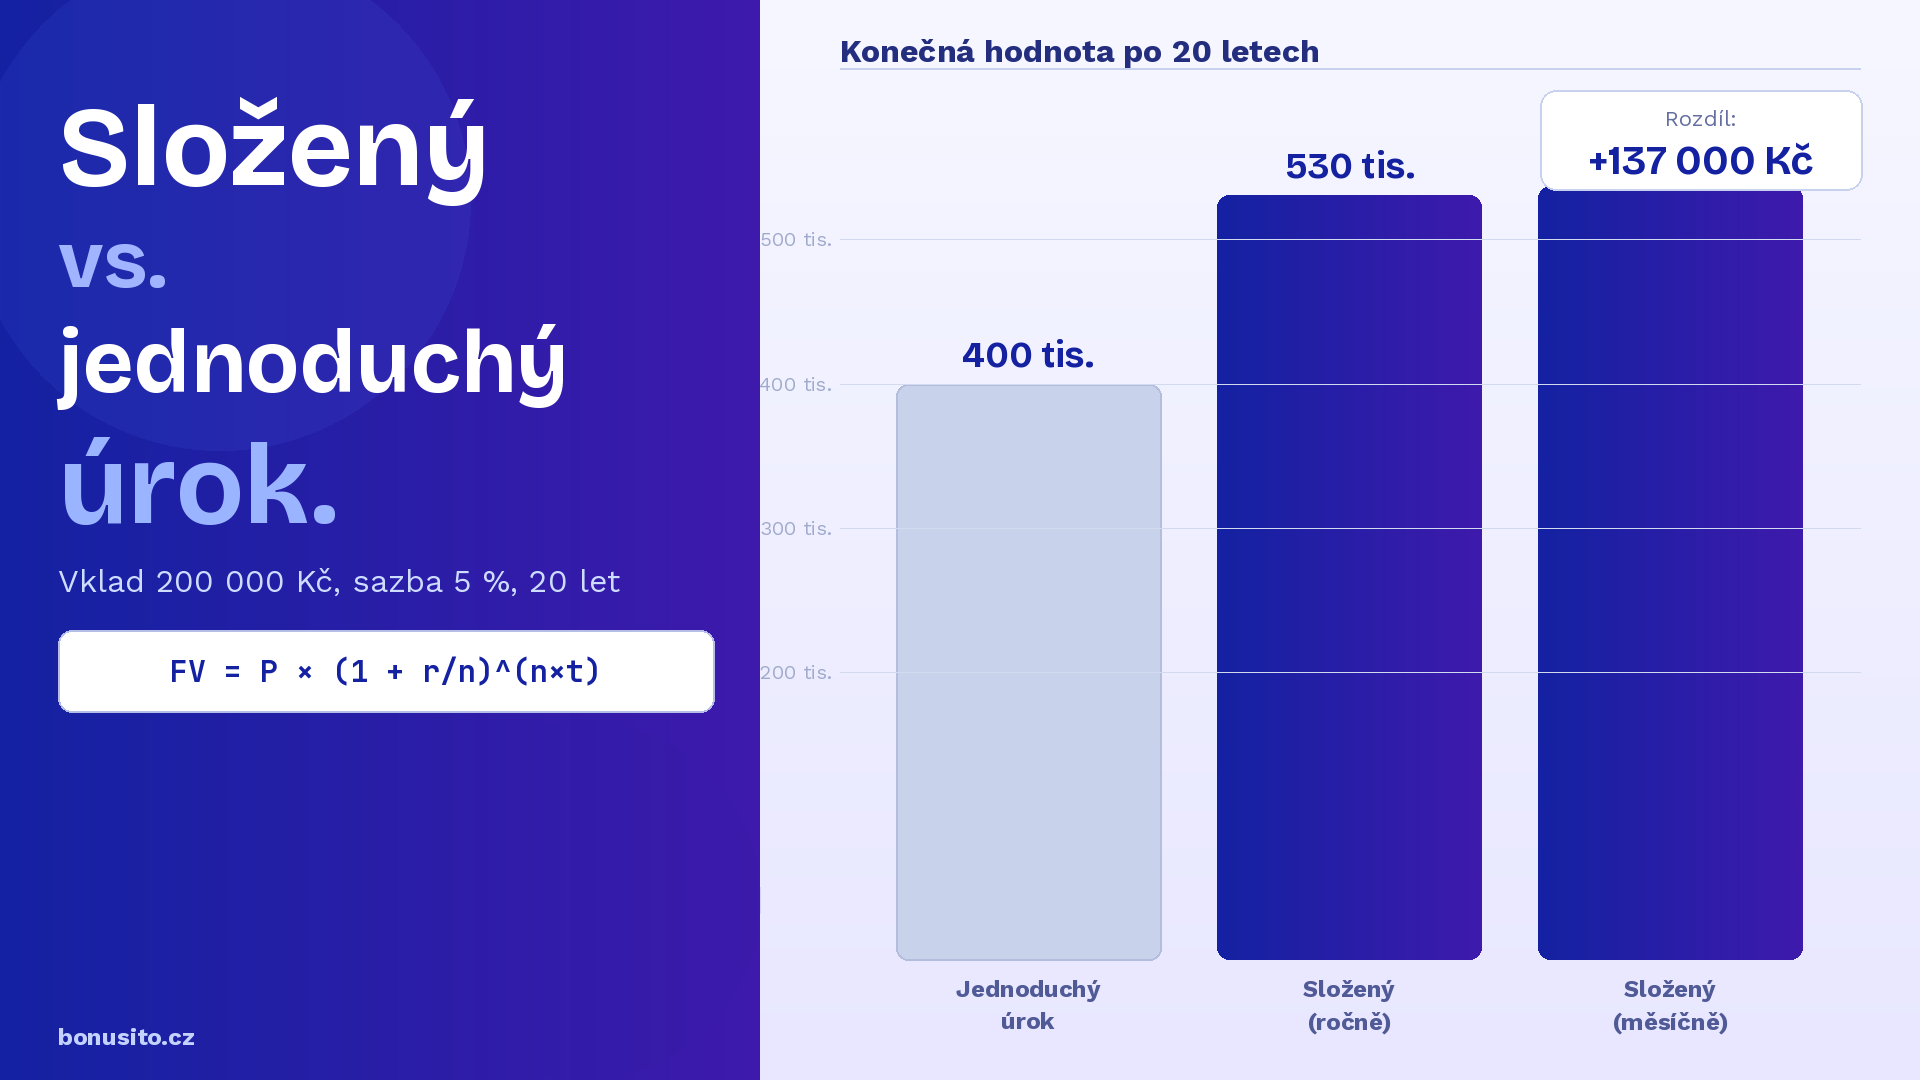
| Typ úrokování | Kapitalizace | Konečná hodnota | Výnos |
|---|---|---|---|
| Jednoduchý úrok | – | 400 000 Kč | 200 000 Kč |
| Složený úrok | Ročně | 530 660 Kč | 330 660 Kč |
| Složený úrok | Čtvrtletně | 535 839 Kč | 335 839 Kč |
| Složený úrok | Měsíčně | 536 978 Kč | 336 978 Kč |
Vklad 200 000 Kč, sazba 5 % p.a., doba 20 let. Rozdíl mezi jednoduchým a složeným úrokem: přes 137 000 Kč – při identické sazbě.
Kalkulačka úroků na spořicím účtu
Spořicí účty nabízejí v roce 2026 sazby od 2,5 % do přibližně 5,5 % p.a. Při větší částce nebo delší době může rozdíl v sazbách znamenat desítky tisíc korun.
| Úroková sazba | Vloženo celkem | Výnos z úroků | Konečná hodnota |
|---|---|---|---|
| 2,5 % p.a. | 540 000 Kč | 81 420 Kč | 621 420 Kč |
| 3,5 % p.a. | 540 000 Kč | 118 560 Kč | 658 560 Kč |
| 4,5 % p.a. | 540 000 Kč | 161 280 Kč | 701 280 Kč |
| 5,5 % p.a. | 540 000 Kč | 210 760 Kč | 750 760 Kč |
Počáteční vklad 300 000 Kč + 2 000 Kč/měsíc, doba 10 let. Rozdíl 2,5 % vs. 5,5 % = 129 000 Kč navíc.
Výpočet úroků z půjčky a úvěru
Kalkulačka úroků z půjčky funguje na opačném principu – místo výnosu počítáte náklad. Spotřebitelské úvěry v ČR se splácejí formou anuitních splátek – stejná splátka každý měsíc, ale ze začátku převažují úroky, ke konci jistina.
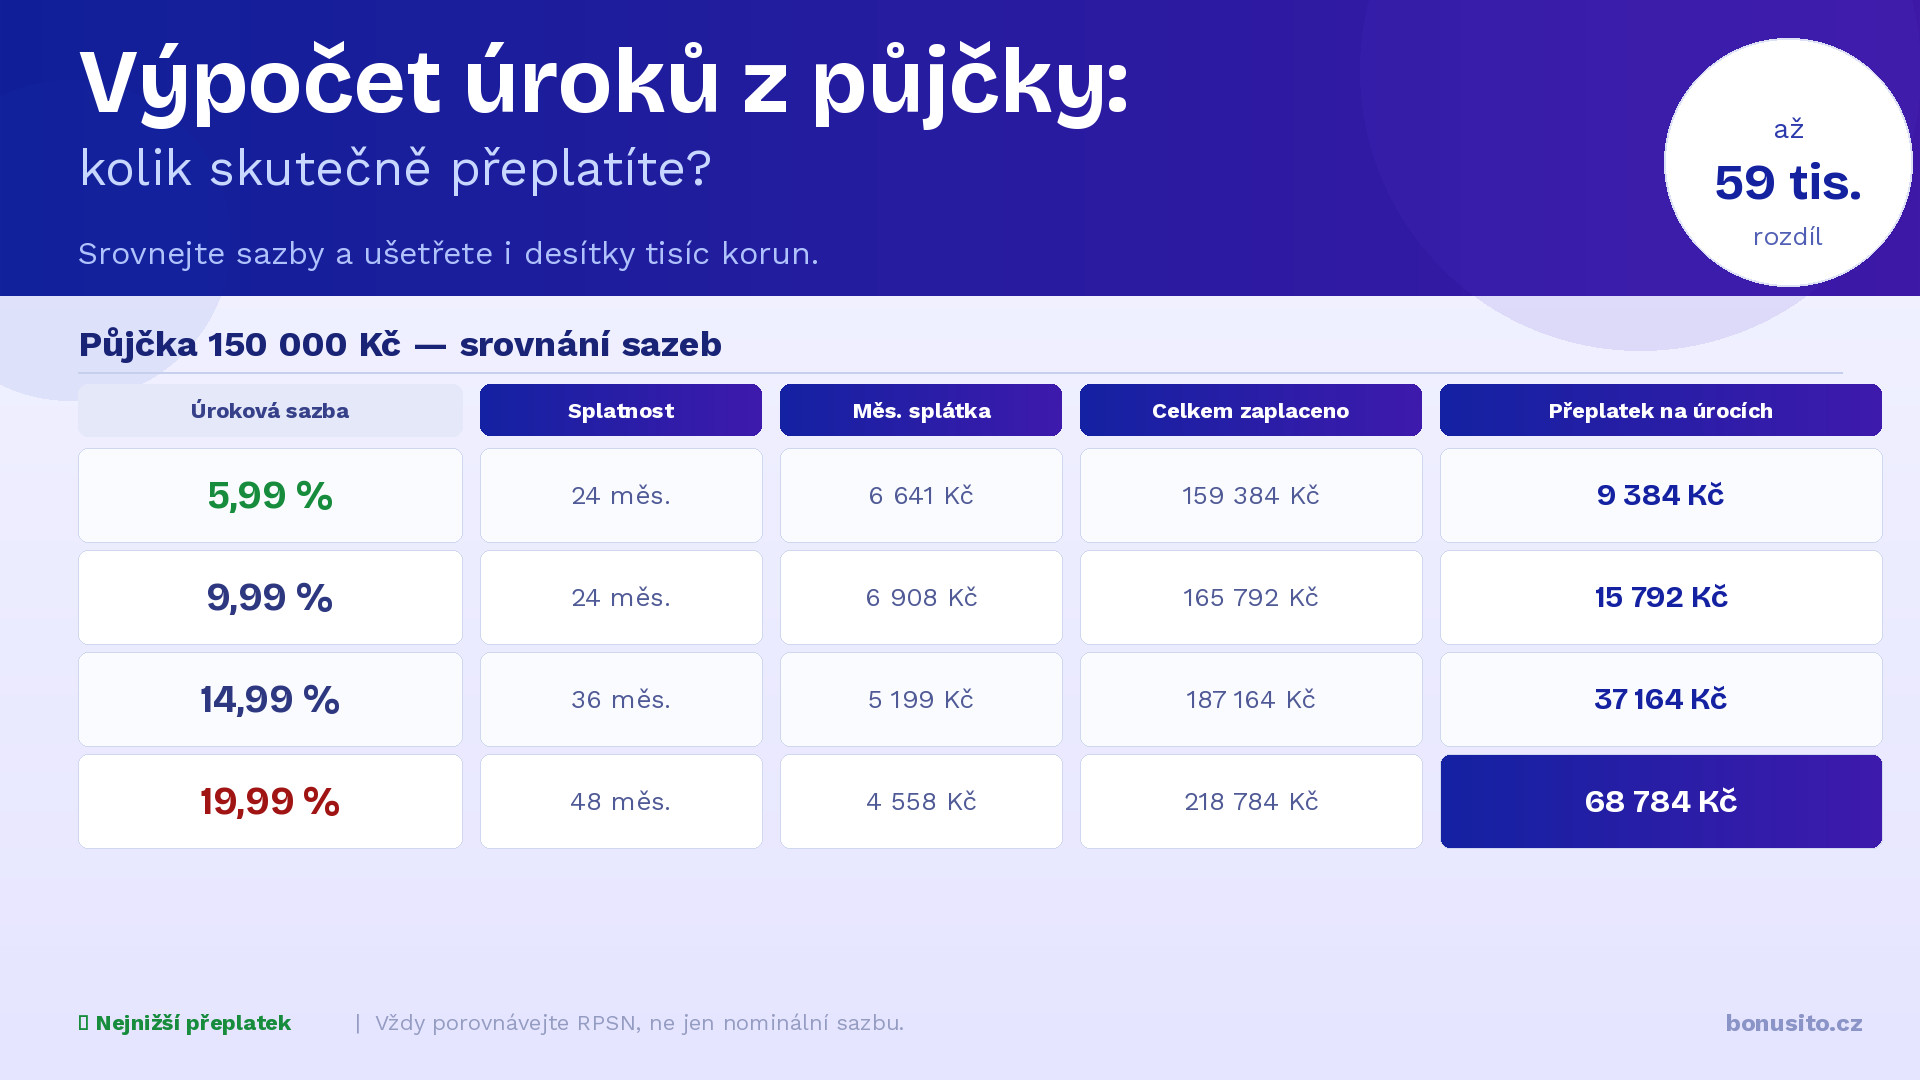
| Sazba | Splatnost | Měs. splátka | Celkem zaplaceno | Přeplatek |
|---|---|---|---|---|
| 5,99 % | 24 měs. | 6 641 Kč | 159 384 Kč | 9 384 Kč |
| 9,99 % | 24 měs. | 6 908 Kč | 165 792 Kč | 15 792 Kč |
| 14,99 % | 36 měs. | 5 199 Kč | 187 164 Kč | 37 164 Kč |
| 19,99 % | 48 měs. | 4 558 Kč | 218 784 Kč | 68 784 Kč |
Úroková sazba p.a. vs. p.m. vs. RPSN – co je co
| Ukazatel | Co zahrnuje | Kdy ho použít |
|---|---|---|
| p.a. (per annum) | Pouze cena peněz – roční sazba | Orientační srovnání |
| p.m. (per mensem) | Měsíční sazba – anualizujte: (1+p.m.)¹² − 1 | Pozor u nebankovních produktů |
| Efektivní sazba p.a. | Vliv frekvence kapitalizace | Srovnání spořicích produktů |
| RPSN | Sazba + poplatky + načasování | Srovnání úvěrů – klíčový ukazatel |
Pravidlo 72: jak rychle se zdvojí váš vklad
Pravidlo 72 je jednoduchá mentální zkratka – vydělte číslo 72 roční úrokovou sazbou a dostanete přibližný počet let do zdvojení vkladu:
Jak číst a porovnávat úrokové sazby
U spořicích produktů
- Ověřte, zda je sazba p.a. a vztahuje se na celý zůstatek, nebo jen jeho část
- Zjistěte frekvenci kapitalizace – měsíční je výhodná
- Sledujte, zda je sazba garantovaná (termínovaný vklad) nebo variabilní (spořicí účet)
- Zkontrolujte podmínky pro přiznání sazby – běžný účet, karta, min. obrat
U úvěrů a půjček
- Vždy srovnávejte RPSN, ne nominální sazbu
- Pozor na sazby komunikované měsíčně (p.m.) – vypadají nízko, anualizované jsou mnohonásobně vyšší
- Ověřte, zda je sazba fixní nebo variabilní po celou dobu splácení
| Produkt | Typická sazba p.a. | Poznámka |
|---|---|---|
| Spořicí účet | 2,5 % – 5,5 % | Variabilní |
| Termínovaný vklad (1 rok) | 3,5 % – 5,0 % | Fixní na dobu vkladu |
| Stavební spoření | 3,0 % – 5,0 % | Státní podpora 10 % (max. 2 000 Kč/rok) |
| Spotřebitelský úvěr | 5,99 % – 19,99 % | Záleží na bonitě |
| Kreditní karta | 18 % – 26 % | Pokud nesplatíte v bezúročném období |
| Kontokorent | 14 % – 22 % | Denní výpočet z čerpané částky |
Nejčastější chyby při výpočtu úroků
FAQ – nejčastější dotazy
Výsledky úrokové kalkulačky si ověřte i v kalkulačce půjčky — zahrnuje RPSN a srovnává konkrétní produkty od licencovaných poskytovatelů.
Výsledky kalkulačky jsou orientační a nezohledňují zdanění, inflaci ani individuální podmínky produktů. Obsah zpracovala redakce Bonusito.cz. Některé odkazy jsou partnerské – více v politice monetizace.
