Jak hypoteční kalkulačka funguje a jak ji správně používat
Kalkulačka hypotéky pracuje na principu anuitního splácení. To znamená, že výše měsíční splátky zůstává po celou dobu splácení stejná – mění se ale to, co vaše peníze ve skutečnosti splácejí. Ze začátku jde naprostá většina splátky na úroky. S každým měsícem se podíl úroků zmenšuje a stále větší část splátky snižuje skutečný dluh – jistinu.
Výsledek výpočtu závisí na čtyřech vstupních hodnotách:
Výše hypotečního úvěru – není to cena nemovitosti, ale rozdíl mezi cenou a vaší zálohou z vlastních zdrojů. Kupujete byt za 5 milionů a máte naspořeno 1,5 milionu? Výše úvěru je 3,5 milionu.
Úroková sazba – roční úrok, který bance platíte za zapůjčené peníze. V prvním čtvrtletí 2026 se průměrná sazba nových hypoték pohybuje okolo 4,8–5,0 % p.a.
Doba splatnosti – v České republice standardně 5 až 30 let. Čím delší splatnost, tím nižší měsíční splátka – ale tím více celkem zaplatíte.
Hodnota nemovitosti – slouží k výpočtu ukazatele LTV (viz níže).
Co kalkulačka zobrazuje
Měsíční splátka, celková zaplacená částka, celkové úroky a aktuální LTV. Naše kalkulačka navíc zobrazuje roční splátkový kalendář – vidíte přesně, jak se váš dluh snižuje rok po roce.
Jak se mění splátka při různých dobách splatnosti (3 000 000 Kč, 4,89 %)
Co je LTV a proč je klíčové
LTV (z angličtiny loan to value) je poměr výše hypotéky k odhadní hodnotě zastavované nemovitosti. Pokud si kupujete byt za 5 000 000 Kč a půjčujete si 4 000 000 Kč, vaše LTV je 80 %.
Proč na tom záleží? Ze dvou zásadních důvodů:
ČNB omezila hypotéky s vysokým LTV. Od dubna 2022 platí, že hypotéky s LTV nad 80 % jsou pro banky výrazně omezeny – v praxi potřebujete alespoň 20 % z ceny nemovitosti z vlastních zdrojů.
Nižší LTV = nižší úroková sazba. Banka podstupuje menší riziko, a proto vám nabídne lepší podmínky. Pod hranicí 70 % LTV máte zpravidla nejsilnější vyjednávací pozici.
LTV
Co to znamená
Vliv na sazbu
Pod 70 %
Výborná pozice
Nejnižší dostupné sazby
70–80 %
Standardní podmínky
Mírně vyšší sazba
Nad 80 %
Omezená dostupnost
Výrazně vyšší sazba nebo zamítnutí
Nad 90 %
Prakticky nedostupné
Banky odmítají nebo velmi přísné podmínky
Tip: Před žádostí si v kalkulačce zkontrolujte LTV. Pokud jste blízko hranice 80 %, zvažte mírné navýšení zálohy – i malé snížení LTV může mít velký vliv na nabídnutou sazbu a ušetřit statisíce korun celkem.
Vzorec pro výpočet splátky – s příkladem
Výpočet splátky hypotéky vychází ze standardního vzorce pro anuitní splátku:
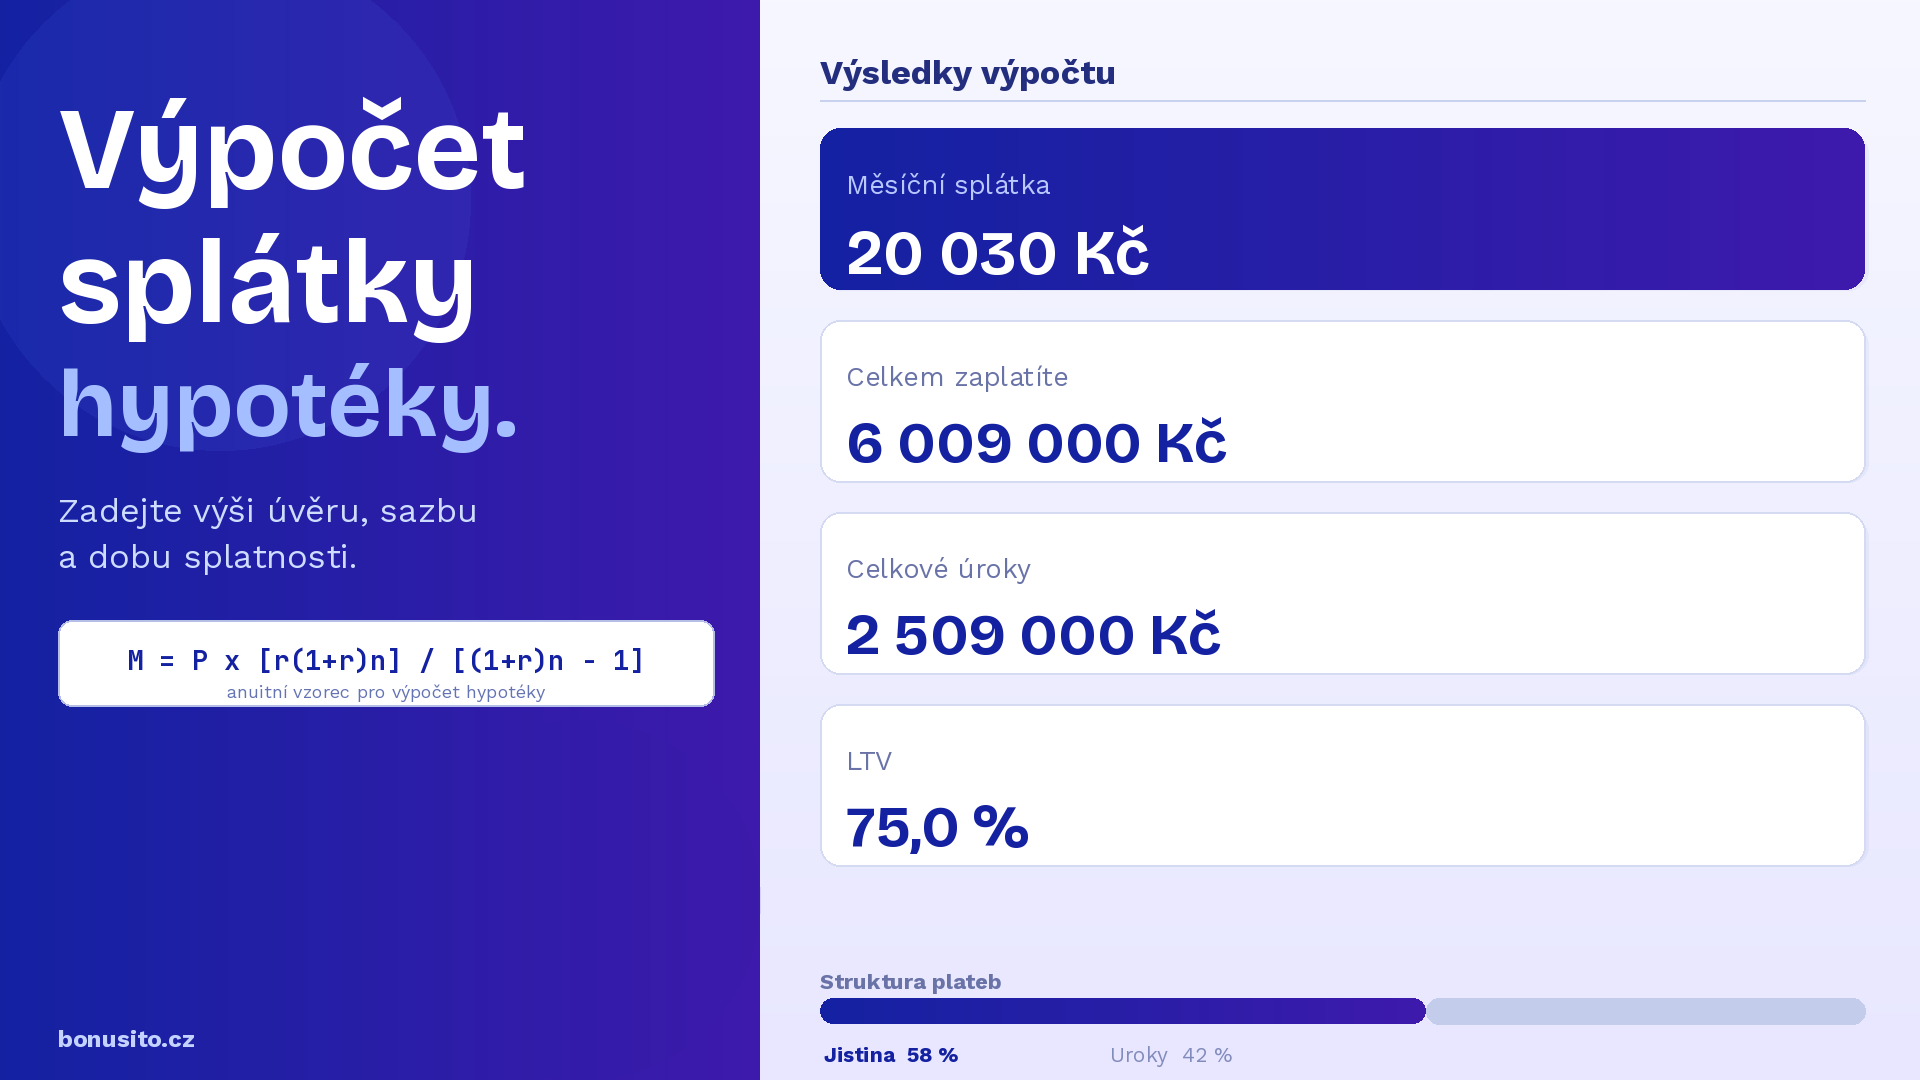
M = P × [r(1+r)ⁿ] / [(1+r)ⁿ − 1] kde: M = měsíční splátka · P = výše úvěru · r = měsíční úroková sazba (roční ÷ 12) · n = počet splátek (roky × 12)
Hypotéka na byt
Výše úvěru3 500 000 Kč
Úroková sazba4,89 % p.a.
Splatnost25 let (300 splátek)
Měsíční splátka~20 030 Kč
Celkem zaplaceno~6 009 000 Kč
Celkové úroky: ~2 509 000 Kč
Kratší splatnost = úspora
Výše úvěru3 500 000 Kč
Úroková sazba4,89 % p.a.
Splatnost15 let (180 splátek)
Měsíční splátka~27 370 Kč
Celkem zaplaceno~4 927 000 Kč
Úspora oproti 25 letům: ~1 082 000 Kč
Vliv výše úrokové sazby
Výše úvěru3 000 000 Kč, 20 let
Sazba 4,5 %splátka 18 986 Kč/měs
Sazba 5,5 %splátka 20 645 Kč/měs
Celkem při 4,5 %~4 556 640 Kč
Rozdíl 1 % navíc celkem: +398 000 Kč
Refinancování hypotéky
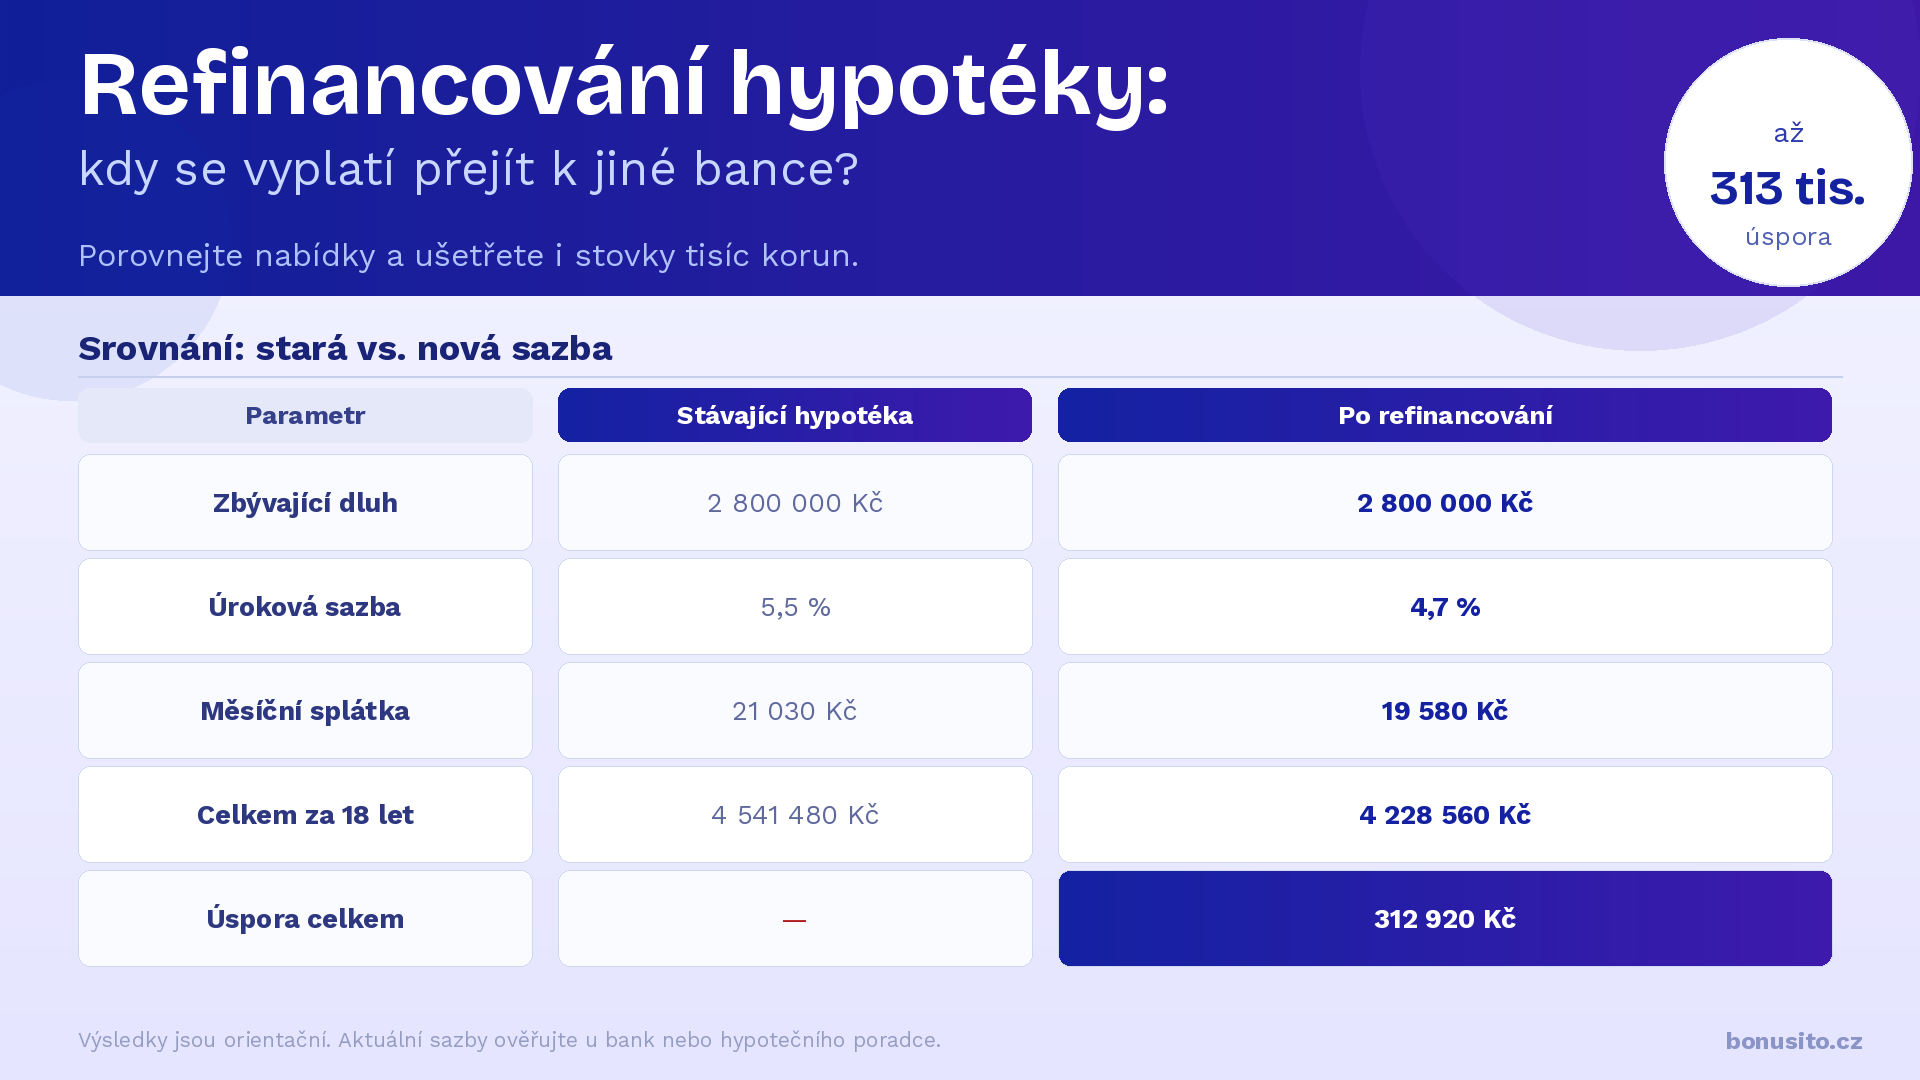
Zbývající dluh2 800 000 Kč, 18 let
Stávající sazba 5,5 %splátka 21 030 Kč
Nová sazba 4,7 %splátka 19 580 Kč
Měsíční úspora1 450 Kč
Celková úspora 18 let: ~313 000 Kč
Každá desetina procenta rozhoduje
Každá 0,1 % úrokové sazby má u větší hypotéky velký dopad na celkové náklady. Právě proto se vyplatí věnovat výběru banky a sjednané sazbě čas a pozornost – a oslovit více bank najednou.
Na jak vysoký úvěr dosáhnete
Výše hypotéky, kterou banka schválí, závisí především na vaší bonitě – tedy na tom, jak banka vyhodnotí vaši schopnost splácet. Klíčová jsou tato pravidla:
Ukazatel DSTI (splátky k příjmu)
ČNB doporučuje, aby celkové měsíční splátky všech dluhů nepřekračovaly 45 % čistého příjmu. U žadatelů do 36 let je hranice mírnější – 50 %.
Věk žadatele
Hypotéka musí být zpravidla splacena nejpozději v 70 letech žadatele. Pokud žádáte ve 45 letech, maximální splatnost bývá 25 let.
DTI (celkový dluh k příjmu)
DTI byl jako závazný limit zrušen v lednu 2024. Banky ale stále provádějí vlastní hodnocení bonity a interní pravidla se liší banka od banky.
Jak posílit svou bonitu před žádostí
Doložte vyšší nebo stabilnější příjem – přidejte všechny pravidelné zdroje
Snižte stávající zadlužení ještě před podáním žádosti
Přizvěte spolužadatele (partner, rodič)
Nabídněte jako zástavu hodnotnější nemovitost
Počkejte na konec zkušební doby u nového zaměstnavatele
Druhy hypoték v České republice
Typ hypotéky
Účel
Typická sazba
Výše úvěru
Účelová hypotéka
Bydlení (koupě, výstavba, rekonstrukce)
Nejnižší
Podle hodnoty nem.
Americká hypotéka
Cokoliv (zajištěna nemovitostí)
Mírně vyšší
Omezená
Hypotéka na rekonstrukci
Opravy, modernizace, přístavba
Standardní
Podle rozsahu prací
Refinancování
Přechod ke konkurenci / nové podmínky
Dle trhu
Zbývající dluh
Nejpopulárnější typ: Účelová hypotéka na bydlení – díky nižšímu riziku pro banku nabízí zpravidla nejnižší úrokové sazby na trhu. Peníze lze použít výhradně na financování bydlení.
Fixace úrokové sazby – co to je a jak ji vybrat
Fixace je období, po které banka garantuje neměnnost vaší úrokové sazby. Nejčastěji se volí fixace na 3, 5 nebo 10 let. Po uplynutí fixace banka nabídne novou sazbu – a vy máte právo ji odmítnout a hypotéku refinancovat jinde, zpravidla bez sankce.
Krátká fixace (1–3 roky)
Výhodná v době klesajících sazeb – rychleji se dostanete k nižší sazbě. Ale pokud sazby vzrostou, za pár let zaplatíte více.
Střední fixace (5 let) ⭐ Nejoblíbenější
Ideální kompromis. Chrání před krátkodobými výkyvy a po 5 letech stále dává prostor reagovat na trh.
Dlouhá fixace (10 let)
Maximální jistota. Vhodná, pokud jsou sazby aktuálně nízké a chcete se zamknout na dobré podmínky. Zpravidla mírně dražší.
Aktuální situace (2026): Sazby hypoték se po vrcholu z let 2022–2023 postupně stabilizovaly okolo 4,8–5,0 %. Většina poradců dnes doporučuje kratší až střední fixaci s výhledem na možné snižování sazeb.
Jak vybrat nejlevnější hypotéku?
Srovnání hypoték kalkulačkou je dobrý začátek – ale výsledná cena nestojí a nepadá jen na úrokové sazbě. Co ještě sledovat:
RPSN – skutečné náklady
RPSN zahrnuje vedle úrokové sazby i všechny poplatky: ocenění nemovitosti, vklad zástavního práva, vedení účtu nebo povinná pojištění. RPSN je objektivnější ukazatel než samotná úroková sazba. Spočítejte RPSN v naší RPSN kalkulačce.
Mimořádné splátky a předčasné splacení
Zákon od roku 2016 umožňuje splatit část hypotéky bez sankce vždy při skončení fixace. Mnoho bank povoluje mimořádné splátky i v průběhu fixace – nejčastěji do 25 % jistiny ročně.
Pojištění schopnosti splácet
Banky ho někdy nabízejí jako podmínku pro snížení sazby. Pečlivě zvažte, zda je pro vás výhodné, nebo zda je levnější sjednat pojištění nezávisle.
Nesrovnávejte jen měsíční splátku. Vždy počítejte s celkovými náklady za celou dobu splácení – to je číslo, které skutečně rozhoduje. Naše hypoteční kalkulačka výše toto číslo zobrazuje okamžitě.
Hypoteční kalkulačky bank: ČSOB, ČS, KB, Air Bank, Moneta a další
Každá větší česká banka má svoji online hypoteční kalkulačku. Fungují podobně jako ta naše – ale zobrazují podmínky konkrétní instituce, nikoliv nezávislé srovnání.
ČSOB – standardně zobrazuje sazby ČSOB, počítá i s produkty Hypoteční banky
Česká spořitelna – největší poskytovatel hypoték v ČR, zahrnuje produkty pro mladé
Komerční banka (KB) – solidné podmínky pro stávající klienty
Air Bank – novější produkt, konkurenceschopné sazby
Moneta – standardní bankovní hypotéky, dříve GE Money Bank
Raiffeisenbank – silná tradice v retailovém bankovnictví
Naše kalkulačka hypotéky online je nezávislá – ukazuje orientační výpočet na základě vámi zadané sazby, bez vazby na konkrétní banku. Pro skutečné srovnání doporučujeme kombinovat online kalkulaci s oslovením hypotečního poradce.
Hypotéka pro mladé
Žadatelé do 36 let mají při žádosti o hypotéku dvě konkrétní výhody:
Vyšší tolerovaný poměr splátek k příjmu
ČNB toleruje pro mladé žadatele, aby splátky tvořily až 50 % čistého příjmu (oproti 45 % pro ostatní). V praxi to může znamenat schválení vyšší hypotéky.
Zvýhodněné produkty u některých bank
Řada institucí nabízí mladým žadatelům nižší sazbu, odpuštění poplatků nebo jiné benefity. Vyplatí se porovnat aktuální nabídku – ideálně přes nezávislého poradce.
Věk hraje roli i negativně: Hypotéka musí být splacena nejpozději v 70 letech. Pokud žádáte ve 45 letech, maximální splatnost bývá 25 let. Kratší splatnost = vyšší měsíční splátka.
Refinancování hypotéky: kdy se vyplatí a jak na to
Refinancování hypotéky znamená přechod k jiné bance nebo nové sjednání podmínek u stávající banky. Nejlepší moment je zpravidla konec fixace – banka vám musí nejpozději 3 měsíce předem sdělit novou sazbu a vy pak máte právo odejít bez sankce.
Příklad úspory z refinancování
Zbývající dluh2 800 000 Kč
Zbývající splatnost18 let
Stávající sazba 5,5 %21 030 Kč/měs
Nová sazba 4,7 %19 580 Kč/měs
Měsíční úspora1 450 Kč
Celková úspora: ~313 000 Kč
Kdy se refinancování vyplatí
Rozdíl sazebmin. 0,3–0,5 %
Zbývající splatnostmin. 5+ let
TimingKonec fixace
Náklady na přechodOdhad + zástavní právo
I 0,3 % ušetří za 20 let: ~180 000 Kč
Tipy, jak získat co nejnižší úrokovou sazbu
1. Snižte LTV pod 70 %
Pokud máte možnost dát vyšší zálohu, dostanete se do pásma nejnižších sazeb. I malé navýšení zálohy – například prodejem staršího auta nebo půjčkou od rodiny – může znamenat výrazně lepší podmínky.
2. Pečujte o svoji bonitu
Stabilní příjem, nulové záznamy v registrech dlužníků (BRKI, NRKI, SOLUS) a žádné aktivní exekuce – to je nejsilnější pozice, ze které lze s bankou vyjednávat.
3. Nepůjčujte si před žádostí o hypotéku
Nový spotřebitelský úvěr nebo kreditní karta sjednaná krátce před žádostí negativně ovlivní vaše DSTI a celkové hodnocení bonity. Raději rok dopředu uzavřete nepoužívané kreditní karty.
4. Oslovte více bank
Hypoteční trh je konkurenční. Nabídka jedné banky je výchozí bod, ne konečná odpověď. Pokud ukážete bance B, že banka A vám nabídla lepší sazbu, má banka B motivaci sazbu snížit.
5. Zvažte hypotečního poradce
Nezávislý poradce má přístup k aktuálním sazbám od desítek bank a může vyjednat podmínky, ke kterým se klient přímým jednáním s bankou nedostane. Odměnu poradce hradí zpravidla banka, nikoliv klient.
Nejčastější chyby při žádosti o hypotéku
1
Žádat o příliš vysokou hypotéku bez rezervy
Výpočet hypotéky kalkulačka ukáže měsíční splátku – ale nezohlední ostatní výdaje. Pokud je splátka přesně na hranici toho, co si můžete dovolit, nemáte žádnou rezervu na opravy, nemoc nebo výpadek příjmu. Hypotéka je závazek na desítky let.
2
Zapomenout na vedlejší náklady
Koupě nemovitosti na hypotéku stojí víc než jen záloha a splátky. Počítejte navíc s: odhadem nemovitosti (3 000–10 000 Kč), poplatkem za vklad zástavního práva (2 000 Kč), případně provizí realitní kanceláři a náklady na stěhování nebo rekonstrukci.
3
Nesrovnávat více bank
Lidé si mnohdy vezmou hypotéku u banky, kde mají běžný účet, aniž by oslovili konkurenci. Přitom rozdíl 0,3–0,5 % v sazbě mezi bankami není výjimkou – a na velké hypotéce to za 20 let představuje statisíce korun.
4
Žádat o půjčku těsně před hypotékou
Každá aktivní půjčka nebo kreditní karta snižuje vaši bonitu a zvyšuje DSTI. Pokud plánujete hypotéku, raději rok dopředu uzavřete nepoužívané kreditní karty a splaťte zbývající spotřební úvěry.
5
Neplánovat konec fixace
Sazba sjednaná při vzniku hypotéky platí jen po dobu fixace. Mnoho lidí pak přijme automaticky novou sazbu od stávající banky, aniž by si zjistili, co nabízí konkurence. Přitom právě konec fixace je ideální moment pro refinancování.
6
Nevyužít mimořádné splátky
Zákon umožňuje splácet hypotéku rychleji bez sankce. Každá mimořádná splátka snižuje jistinu a ušetří na zbývajících úrocích. I jednorázová splátka 50 000 Kč uprostřed splácení může ušetřit desítky tisíc korun.
Newsletter zdarma
Nejlepší bonusy bank přímo do e-mailu
Přihlaste se k odběru a dostávejte přehled nejvýhodnějších nabídek a aktualizace kalkulaček – bez spamu.
Výsledek je orientační. Skutečná splátka se může lišit o poplatky za vedení účtu, pojištění nebo jiné individuální podmínky konkrétní banky. Pro závaznou nabídku je vždy nutné kontaktovat banku nebo hypotečního poradce.
Základní pravidlo: měsíční splátka hypotéky by neměla přesáhnout 30–35 % vašeho čistého příjmu, ideálně méně. ČNB stanovuje jako regulatorní hranici 45 % (pro žadatele do 36 let 50 %), ale samotná banka může být přísnější.
V prvním čtvrtletí 2026 se průměrná nabídková sazba nových hypoték pohybuje okolo 4,8–5,0 % p.a. Sazby se liší podle banky, délky fixace, výše LTV a individuální bonity žadatele. Nejnižší sazby jsou dostupné klientům s LTV pod 70 % a výbornou bonitou.
Ano. Zákon č. 257/2016 Sb. umožňuje bez poplatku splatit část nebo celou hypotéku vždy při skončení fixace. Banky navíc zpravidla povolují mimořádnou splátku i v průběhu fixace (nejčastěji do 25 % jistiny ročně) bez sankce.
Klasická (účelová) hypotéka financuje výhradně bydlení. Americká hypotéka je neúčelová – banka zastaví vaši nemovitost, ale peníze můžete použít na cokoliv. Americká hypotéka má zpravidla vyšší úrokovou sazbu. Kdo nemovitost nevlastní, může hotovost získat proti autu – tomu se říká zpětný pronájem vozidla.
Ideálně při skončení fixace – to je jediný okamžik, kdy vás banka nesmí sankcionovat za odchod. Refinancování se zpravidla vyplatí, pokud nová sazba je o alespoň 0,3–0,5 % nižší než stávající a zbývá dostatečně dlouhá splatnost, aby úspora pokryla náklady na přechod.
Ne. Standardní hypotéky jsou zajištěny zástavním právem k nemovitosti – ručitel se nevyžaduje. Zastavovanou nemovitostí může být kupovaná nemovitost, ale i jiná, kterou vlastníte.
Od podání žádosti k vyplacení peněz trvá proces zpravidla 3–6 týdnů. Zahrnuje to odhad nemovitosti, schválení úvěru, podpis smlouvy a vklad zástavního práva do katastru nemovitostí. Pokud máte všechny dokumenty připravené předem, může to být rychlejší.
Ano – buď formou účelové hypotéky na rekonstrukci se zástavou nemovitosti (nejnižší úrok), nebo neúčelovým spotřebitelským úvěrem bez zástavy, pokud potřebujete peníze rychleji a na menší částku. Srovnání obou variant i orientační splátky najdete v článku půjčka na rekonstrukci.
Srovnáváte hypotéku se spotřebitelským úvěrem? Použijte kalkulačku spotřebitelského úvěru — okamžitě uvidíte rozdíl ve splátce i přeplatku.
Tento článek má informační charakter a nepředstavuje finanční poradenství. Obsah byl zpracován redakcí Bonusito.cz. Finanční podmínky se mohou měnit – vždy ověřujte aktuální podmínky přímo u poskytovatele. Některé odkazy jsou partnerské – více v naší politice monetizace.