
Co spořicí kalkulačka počítá?
Spořící kalkulačka počítá konečnou hodnotu vkladu na základě tří vstupů: počáteční vklad, úroková sazba p.a. a doba spoření. Výsledkem je celkový výnos a konečný zůstatek – před nebo po 15% srážkové dani.
Kalkulačka zvládne čtyři scénáře:
- Spořící účet – jednorázový vklad s měsíční kapitalizací úroků
- Termínovaný vklad – pevná sazba na sjednané období s roční kapitalizací
- Stavební spoření – kombinace pravidelných vkladů a státní podpory 2 000 Kč/rok
- Pravidelné spoření – každý měsíc přidáváte fixní příspěvek k počátečnímu vkladu (nejjednodušeji trvalým příkazem na den po výplatě)
💡 Proč záleží na složeném úrokování? Banka připisuje úroky každý měsíc – v dalším měsíci se úrok počítá z vyššího základu. Díky tomu roste výnos exponenciálně: vklad 100 000 Kč při 4,5 % p.a. vydělá za 5 let o 2 800 Kč více, než by odpovídalo prostému násobení.
Spořící účet: co čekat v roce 2026?
Úrokové sazby spořicích účtů v ČR se v Q1 2026 pohybují mezi 2,5 % a 5,5 % p.a. Sazby jsou variabilní – banka je může kdykoli změnit.
- Úroky podléhají 15% srážkové dani – banka ji odvádí automaticky
- Vklady pojištěny do 100 000 EUR na jednoho klienta a banku
- Frekvence připisování nejčastěji měsíční – složené úrokování
- Výnosy ze spořicích účtů se neuvádějí v daňovém přiznání
Kolik vydělá spořicí účet – konkrétní čísla
| Vklad | Sazba p.a. | Doba | Výnos (před daní) | Čistý výnos |
|---|---|---|---|---|
| 100 000 Kč | 4,5 % | 1 rok | 4 594 Kč | 3 905 Kč |
| 100 000 Kč | 4,5 % | 5 let | 25 023 Kč | 21 270 Kč |
| 500 000 Kč | 5,0 % | 3 roky | 78 806 Kč | 66 985 Kč |
| 200 000 Kč | 3,5 % | 10 let | 99 742 Kč | 84 781 Kč |
- Vklad 100 000 Kč při 4,5 % p.a. vydělá za rok čistých 3 905 Kč po dani.
- Za 5 let je čistý výnos 21 270 Kč díky efektu složeného úrokování.
- Čím delší horizont, tím větší váhu má složené úrokování – výnosy nejsou lineární, ale exponenciální.
Stavební spoření kalkulačka: jak to funguje?
Stavební spoření kalkulačka počítá výnos odlišně – zahrnuje i státní podporu. Pevná fakta (2026):
- Státní podpora: 10 % z ročních vkladů, maximálně 2 000 Kč za rok
- Pro maximální podporu: vkládat 20 000 Kč ročně (1 667 Kč/měsíc)
- Úroková sazba: 3,0 %–5,0 % p.a.
- Minimální vázací lhůta: 6 let – při předčasném výběru ztrácíte státní podporu
- Pojištění vkladů do 100 000 EUR
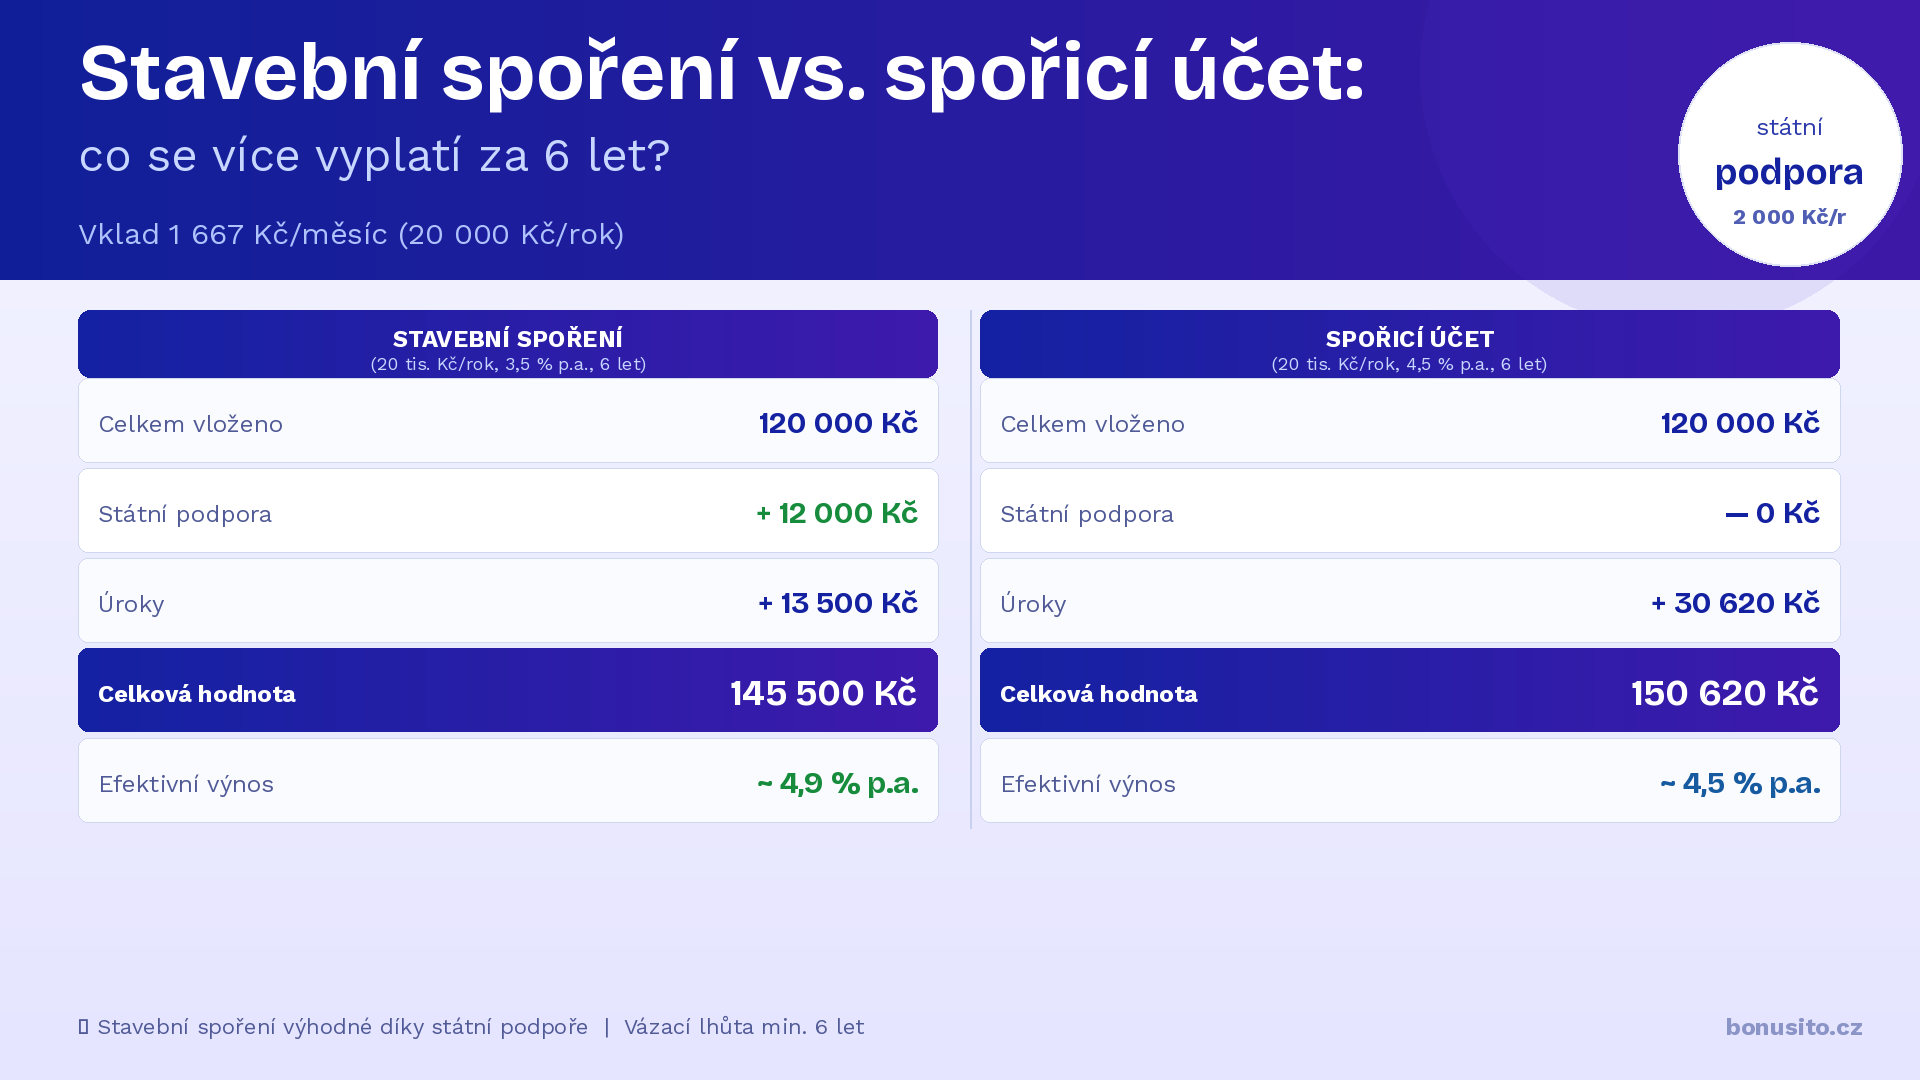
Příklad: stavební spoření po 6 letech
Vklad 1 667 Kč/měsíc (20 000 Kč/rok), sazba 3,5 % p.a.:
| Položka | Hodnota |
|---|---|
| Celkem vloženo | 120 000 Kč |
| Státní podpora za 6 let | +12 000 Kč |
| Úroky celkem | +13 500 Kč |
| Konečná hodnota | 145 500 Kč |
| Efektivní výnos | ~4,9 % p.a. |
- Efektivní výnos při plném využití státní podpory: 4,5–5,5 % p.a.
- Srovnatelné s nejlepšími spořicími účty, ale s 6letou vázací lhůtou.
- Nevhodné pro peníze, k nimž potřebujete přístup dříve než za 6 let.
Disclaimer: Investování zahrnuje rizika. Minulá výkonnost nezaručuje budoucí výsledky.

Termínovaný vklad vs. spořicí účet
Kalkulačka spořicího účtu ukáže konečné číslo – pro správné srovnání sledujte i tyto podmínky:
- Maximální zůstatek se zvýhodněnou sazbou – mnoho bank nabízí nejvyšší sazbu jen do limitu (např. 500 000 Kč)
- Podmínky pro přiznání sazby – aktivní běžný účet, minimální měsíční obrat
- Variabilnost sazby – banka může sazbu snížit kdykoli; termínovaný vklad sazbu garantuje
| Parametr | Spořící účet | Termínovaný vklad |
|---|---|---|
| Sazba | Variabilní | Fixní |
| Dostupnost peněz | Okamžitě | Po uplynutí doby |
| Typická sazba Q1 2026 | 2,5–5,5 % | 3,5–5,0 % |
| Pojištění vkladů | Ano (100 000 EUR) | Ano (100 000 EUR) |
| Daň z úroků | 15 % srážková | 15 % srážková |
| Vhodné pro | Likvidní rezervu | Pevný horizont |
⚠️ Pozor: Termínovaný vklad garantuje sazbu, ale při předčasném výběru obvykle přicházíte o část nebo celý výnos. Vždy si ověřte podmínky předčasného výběru v obchodních podmínkách banky.
Jak správně použít spořicí kalkulačku
- Zadejte reálnou sazbu – ověřte aktuální sazbu přímo u banky, ne v reklamě.
- Zapněte měsíční příspěvek – i 1 000 Kč/měsíc navíc zásadně změní výsledek v dlouhém horizontu.
- Porovnejte doby – kalkulačka okamžitě ukáže, co vám přinese 5 vs. 10 let spoření.
- Odečtěte daň – vynásobte výnos koeficientem 0,85 pro čistý výnos po 15% srážkové dani.
- Zkontrolujte inflaci – reálný výnos = nominální sazba − míra inflace.
📐 Vzorec: FV = P × (1 + r/n)^(n×t), kde P = počáteční vklad, r = roční sazba, n = počet kapitalizací ročně (12 pro měsíční), t = počet let.
Shrnutí: klíčové hodnoty pro 2026
FAQ – nejčastější dotazy a odpovědi
Kolik vydělá 200 000 Kč na spořicím účtu za rok?+
Při sazbě 4,5 % p.a. vydělá 200 000 Kč za rok přibližně 9 188 Kč před daní a 7 810 Kč čistého po 15% srážkové dani. Přesný výsledek závisí na frekvenci připisování úroků – nejčastěji měsíční.
Je stavební spoření výhodnější než spořicí účet?+
Stavební spoření je výhodnější při plném využití státní podpory (vklad min. 20 000 Kč/rok). Efektivní výnos pak dosahuje 4,5–5,5 % p.a. – srovnatelně s nejlepšími spořicími účty, ale s 6letou vázací lhůtou.
Jak funguje kalkulačka spořicího účtu?+
Kalkulačka počítá pomocí vzorce složeného úrokování: FV = P × (1 + r/n)^(n×t). Pro měsíční kapitalizaci je n = 12. Výsledkem je konečná hodnota vkladu, celkové úroky a výnos po 15% srážkové dani.
Zdaňují se úroky ze spořicího účtu?+
Ano. Úroky ze spořicích účtů v ČR podléhají 15% srážkové dani. Banka daň odvádí automaticky. Výnosy se neuvádějí v daňovém přiznání fyzické osoby.
Kdy se vyplatí termínovaný vklad místo spořicího účtu?+
Termínovaný vklad se vyplatí, pokud nepotřebujete přístup k penězům a chcete garantovanou úrokovou sazbu. Spořící účet nabízí okamžitou dostupnost, ale sazba je variabilní – banka ji může kdykoli snížit.
Co je státní podpora stavebního spoření?+
Stát přispívá 10 % z ročně vložené částky, maximálně 2 000 Kč za rok. Pro dosažení maxima stačí ročně vložit 20 000 Kč (cca 1 667 Kč/měsíc). Podmínkou je vázací lhůta min. 6 let.
Naposledy aktualizováno: březen 2026. Článek má informační charakter. Aktuální sazby vždy ověřujte přímo u poskytovatele.
